铝材行业动态 绿色转型与高端应用双轮驱动
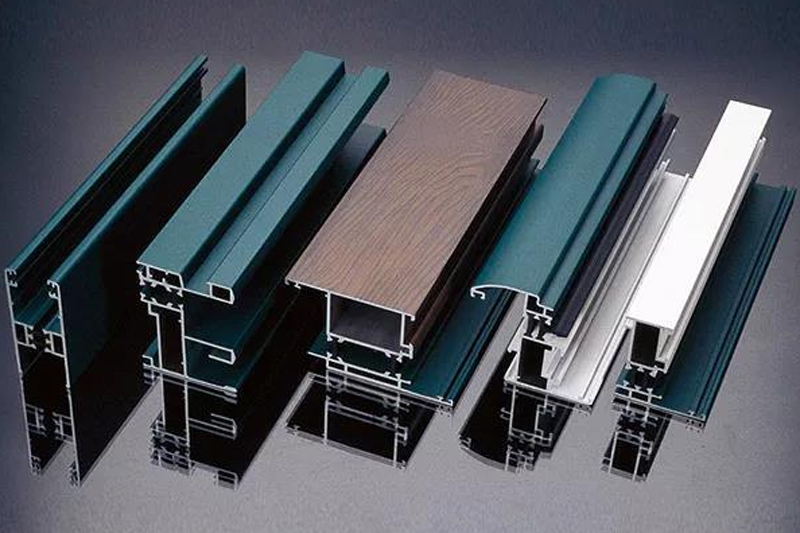
2024年以来,全球铝材行业在产能调整、技术升级和需求结构变化的背景下,呈现出多重发展态势。中国作为全球最大的铝材生产国和消费国,其行业动态对全球市场具有重要影响。
一、产能与产量:总体平稳,结构优化
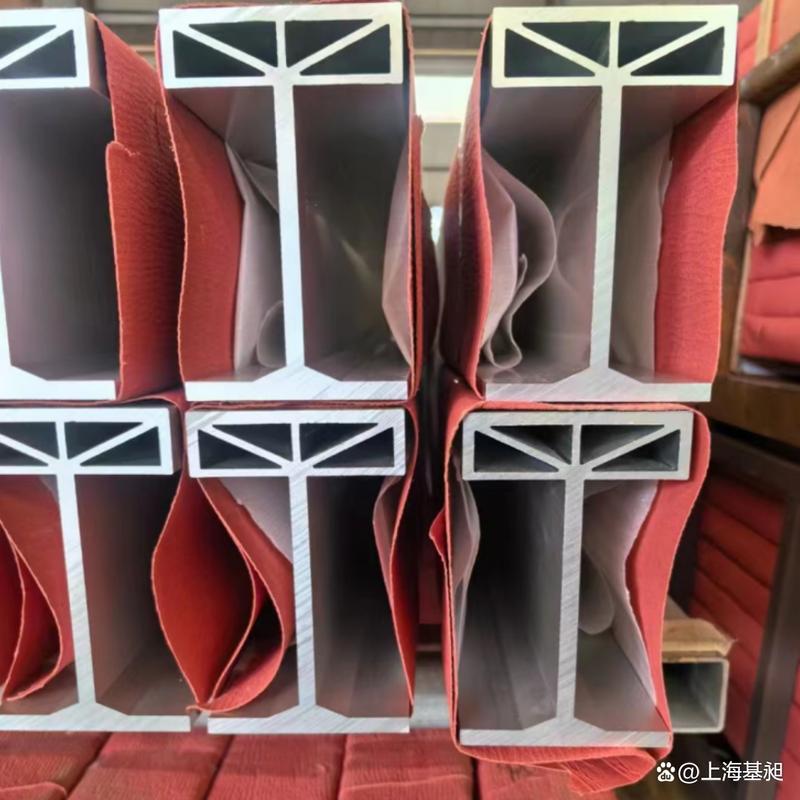
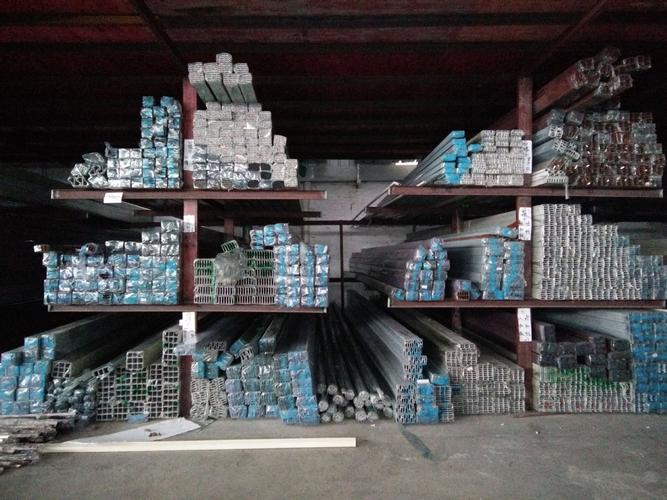
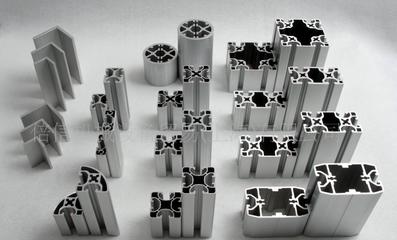
据中国有色金属工业协会数据,2024年上半年中国铝材产量约3200万吨,同比增长4.5%,增速较去年同期放缓。但产品结构持续优化: traditional建筑铝型材占比下降,而工业铝型材、汽车轻量化用铝、电池箔等高端产品占比提升至35%以上 。
二、价格走势:震荡偏强,成本支撑明显
受电解铝价格高位运行、能源成本上升及环保限产等因素影响,铝材加工费有所上调。截至2024年6月,6063铝棒主流加工费较年初上涨约200-300元/吨。再生铝因低碳优势备受青睐,其价格与原生铝价差缩小至500元/吨以内 。
三、需求亮点:新能源与出口支撑
- 新能源汽车:单车用铝量持续增长,预计2025年将突破250kg/辆,带动电池托盘、车身结构件等铝材需求。
- 光伏与储能:光伏边框、支架用铝量随装机量增长而提升,储能电池壳需求爆发。
- 出口:2024年1-5月中国铝材出口量同比增长8.2%,其中对东南亚、中东地区出口增幅显著。
四、政策与环保:低碳转型加速
欧盟碳边境调节机制(CBAM)过渡期进入关键阶段,国内铝材企业加快绿电铝、再生铝布局。云南、四川等地水电铝产能利用率提升,再生铝保级利用技术取得突破。工信部发布《铝行业规范条件(2024年版)》,进一步提高能耗与排放标准。
五、技术前沿:高端化与智能化
- 航空铝材:国内企业突破7050、7A85等高端铝合金模锻件技术,C919国产化率提升 。
- 一体化压铸:免热处理铝合金材料需求激增,多家铝企与车企合作开发。
- 数字化工厂:AI视觉检测、智能物流系统在铝挤压、轧制环节加速落地。
六、后市展望
预计2024年下半年铝材行业将维持温和增长,全年产量增速约4%-5%。高端化、绿色化、集群化是主要方向。企业需关注原材料价格波动、海外贸易壁垒及技术迭代风险,同时抓住新能源、新基建带来的结构性机遇。
铝材行业正从规模扩张转向质量效益型发展,低碳与高端双轮驱动将重塑竞争格局。
如若转载,请注明出处:http://www.litalloy.com/product/55.html
更新时间:2026-10-28 03:12:22